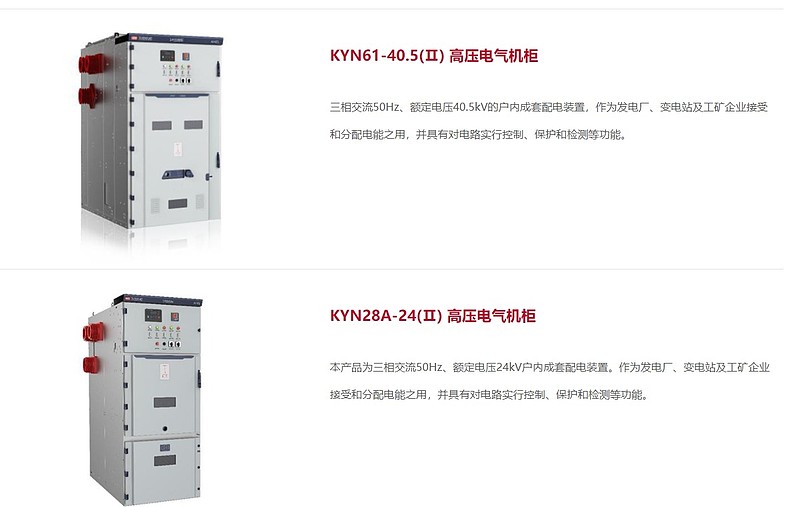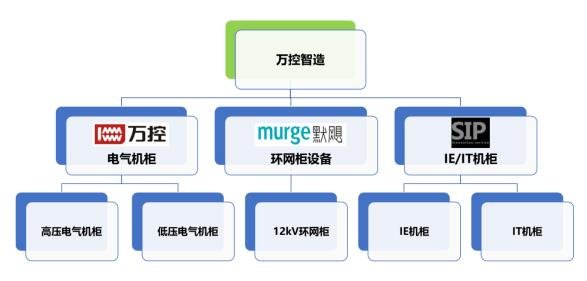
万控智造(股票代码:603070)于2022年3月10日进行网上申购,发行价格为9.42元/股,发行市盈率为22.98倍(按2020年扣非净利润计算)。公司是国内电气机柜领域的龙头企业,主要从事配电开关控制设备的研发、生产与销售,产品包括电气机柜、环网柜设备、IE/IT机柜等。万控智造是否值得申购?本文将从公司基本面、行业前景、估值水平、风险因素等方面进行分析,供投资者参考。
一、公司概况与主营业务
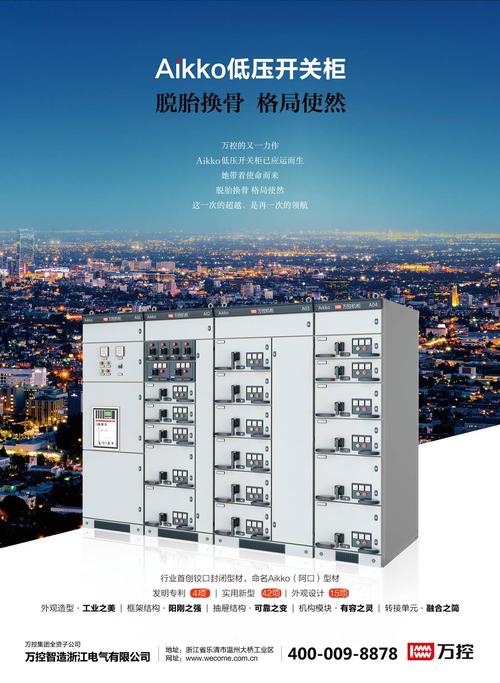
万控智造股份有限公司(简称“万控智造”)前身为万控电气,成立于1991年,总部位于浙江温州。公司以电气机柜业务为核心,是国内规模最大的电气机柜生产商之一。主要产品包括:
- 电气机柜:应用于电力系统、工矿企业、轨道交通等领域,用于容纳和保护开关设备。
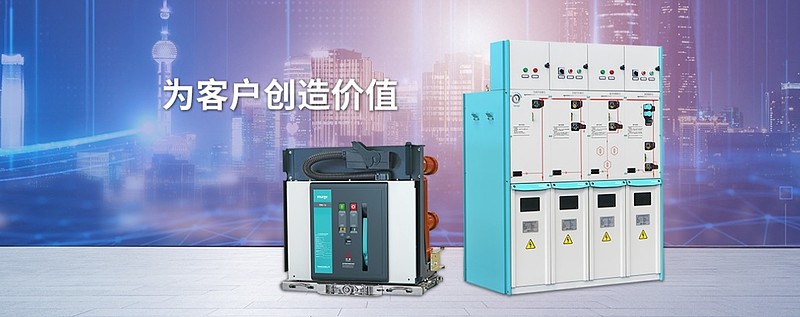
- 环网柜设备:用于配电网中的环网供电单元,实现电能分配与控制。
- IE/IT机柜:用于工业自动化、数据中心等领域。
公司客户包括施耐德、ABB、西门子等国际电气巨头,以及国内众多成套开关设备厂商。
二、行业前景分析
- 电力投资持续增长:随着我国电网建设、新能源发电(风电、光伏)的快速发展,以及轨道交通、数据中心等新基建的推进,配电开关控制设备需求稳定增长。
- 行业集中度提升:电气机柜行业竞争激烈,但环保、能效等要求提高,落后产能加速出清,龙头企业有望受益于集中度提升。
- 智能化趋势:智能电网、泛在电力物联网建设推动电气设备向智能化、模块化方向发展,公司已布局智能机柜等产品。
三、财务数据与估值
- 营收与利润:2018-2020年,公司营业收入分别为16.98亿元、16.56亿元、16.99亿元,归母净利润分别为0.73亿元、0.94亿元、1.21亿元。2021年预计净利润为1.35-1.55亿元,同比增长11.5%-28.1%。
- 毛利率:维持在30%左右,处于行业中等水平。
- 估值:发行价9.42元对应2020年扣非净利润市盈率22.98倍。可比公司如白云电器(603861)、中恒电气(002364)等市盈率约在30-50倍之间,公司估值相对合理偏低。
四、募投项目
本次IPO募集资金主要用于:
- 智能化气体绝缘环网柜设备及系列产品扩产项目
- 技术研发中心建设项目
- 补充流动资金
募投项目达产后,将提升公司环网柜产能和研发能力,增强竞争力。
五、申购建议
综合考虑,万控智造具有以下优势:
- 行业地位突出,客户资源优质
- 业绩稳定增长,估值合理
- 募投项目有助于提升长期竞争力
- 发行价格较低,上市后上涨空间较大
但需注意以下风险:
- 原材料价格波动(钢材、铜材等)可能影响毛利率
- 行业竞争加剧,应收账款较高(2020年末应收账款约4.8亿元)
- 宏观经济下行导致电力投资放缓
对于普通投资者,如果看好电气设备行业和公司长期发展,可以参与申购。鉴于近期新股破发时有发生,建议结合市场情绪谨慎决策。保守投资者可选择放弃。
申购代码:732070(注:原文中603070为股票代码,申购代码为732070)
申购日期:2022年3月10日
中签缴款日:2022年3月14日
六、
万控智造作为电气机柜龙头,基本面稳健,发行估值不高,上市后有望获得一定溢价。但需关注原材料成本及应收账款风险。建议投资者根据自身风险偏好决定是否申购。若中签,可考虑在上市首日或开板后择机卖出,锁定收益。
(注:以上分析基于公开信息,不构成投资建议。股市有风险,投资需谨慎。)